
フリーランスにはなってみたものの、よく考えたら確定申告とかいろいろややこしそうだなぁ…
どうしたらいいか、全然見当もつかないよ!

確定申告=面倒そういうイメージが先行して、皆さん苦手意識が強いようですね。
そこで、現役税理士の私が記事を読むと「税金のことを知らない人は確実に損をする」ことについて説明しようと思います。
芸能・アーティスト・ブロガーなど数々のフリーランス系の方々の税金対策に携わり、フリーランスに優しいと定評のある税理士・大河内薫さんと漫画家・あんじゅさんの著書
「何もわからないままフリーランスになっちゃいましたが税金で損しない方法を教えてください!」
では、税金についてとにかく驚くほどわかりやすく書かれています。

誰にでもわかる言葉で税金の仕組みを語る大河内さんの解説と親しみやすいあんじゅさんのマンガのタッグは、苦手意識がある人でもどんどん読み進めていくことができますのでオススメですよ。
税金のことを知らずにいると絶対損をします!ぜひこの記事をお役立てくださいね。
<この記事でわかること>
- 対策次第で得する方法はいくらでもあるということがわかります
- フリーランスが支払う税金がわかります
- フリーランスには様々な「控除」があることがわかります
- フリーランスが加入できる制度を知ることができます
- フリーランスが確定申告することのメリットがわかります
前提知識:フリーランスの税金の計算方法
フリーランスの税金は、【売上】-【①必要経費】-【②各種控除】=課税所得 で金額が決まります。
税金対策を見る前に、このフリーランスの税金の計算方法については理解しておいて下さい。
以下の図は収入が同じ200万円の方で、必要経費を20万円に計上した場合と50万円で計上した場合の所得比較したものです。
(ここでは各種控除は含まずに計算しています。)
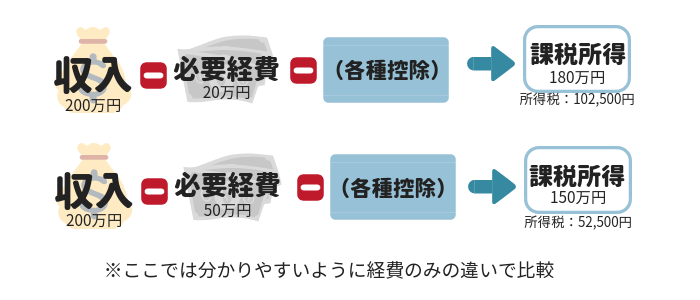 経費を20万円にするか50万円にするかで税金がかなり変わってくることが分かりますね。
必要経費を20万円から50万円に増やすと、課税所得が30万円少なくなり、その分だけ所得税も少なくなります。
これは所得税の計算が大きく変わってくるからです。
| 課税所得 | 税率 | 控除額 |
| 195万円以下 | 5% | 0円 |
| 195万円~330万円以下 | 10% | 97,500円 |
| 330万円~695万円以下 | 20% | 427,500円 |
| 695万円~900万円以下 | 23% | 636,000円 |
| 900万円~1800万円以下 | 33% | 1,536,000円 |
| 1800万円~4000万円以下 | 40% | 2,796,000円 |
| 4000万円~ | 45% | 4,796,000円 |
所得税=課税所得✕税率-控除額で計算できます。
税金を減らすためには必要経費と各種控除をなるべく多く、かつ適法、適切に計上できるようにする必要があり、それが税金対策になるというわけです。
そこで以下では法的に問題がない、フリーランスの税金対策について紹介していきます。
フリーランスの税金対策7選
自宅等の生活費を一部経費として計上する
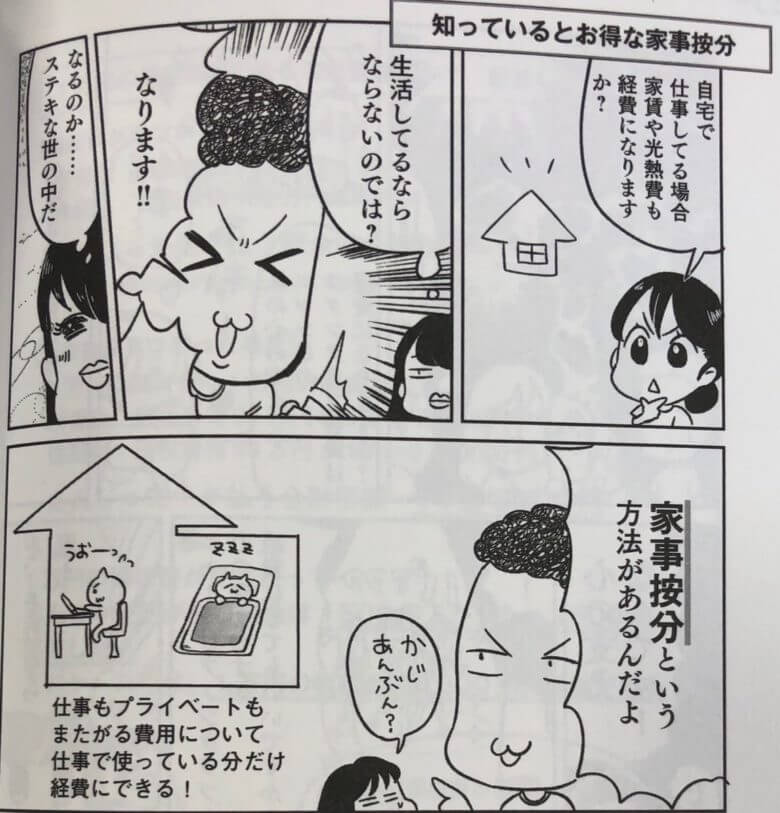
これは必要経費を増やす方法です。
自宅で仕事をしている場合、仕事分の経費計上をしていますでしょうか?部屋でやっている場合、その部屋の面積や時間に応じて案分して経費に計上できます。
例えば、ワンルーム自宅兼仕事場の場合、1日8時間仕事をしたとすると、24時間÷8時間=3、1日の3分の1は仕事として使っています。
つまり、家賃が60,000円ならばその3分の1、20,000円が経費として計上できます。同じ計算で電気や水道も経費として計上できます。
ただし、ガス代はお風呂用や料理用であれば仕事と関係ないので計上できないかもしれません。
税務調査が来た場合、説明できれば案分して計上してもいいです。この他に次のようなものも業務に使う分として経費に計上できます。
【家事按分で計上できる経費】
・家賃
・電気
・水道
・携帯電話代(本体、通信費)
・プロバイダ代
・パソコン代など
青色申告の届け出をする
青色申告とは?
税金申告の際に、計算や記帳の手間をかける分だけ、税金優遇などの特典を受けられる、所得税の確定申告制度のうちの一つ。所定の帳簿や書類を作成し備えている納税者に、税制上さまざまな特典を与える。
引用元: コトバンク「青色申告」より引用
ここでは、青色申告を上手に活用して必要経費を増やす方法について解説していきましょう。
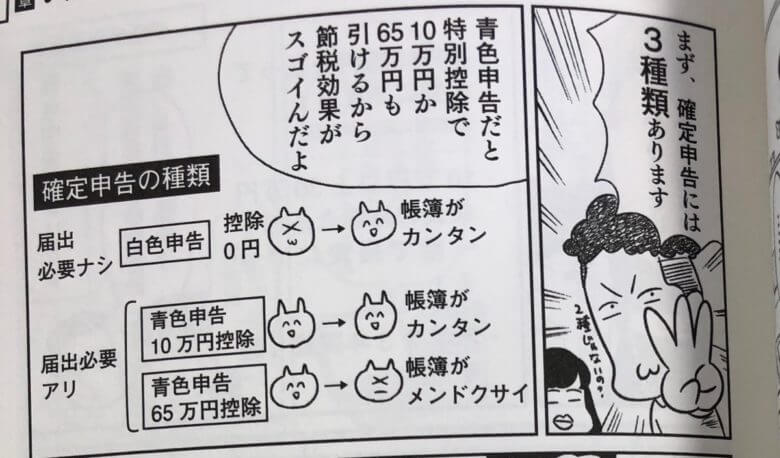
上のマンガのように「青色申告特別控除」で課税所得から最大65万円を引くことができます。青色申告は最寄りの税務署に書類を提出すれば始められます。
ただし、「開業届」と「※青色申告承認申請書」を提出しなければ青色申告はできません。
開業2ヶ月以内かその年の1月1日~3月15日の間に申請しなければ、来年からの扱いになってしまうので要注意です。
※青色申告承認申請書は税務署でもらうほか国税庁のサイトからダウンロードする方法もあります。
青色申告は、身内に給料を支払ってそれを経費にできるほか、高額なものを一括で経費にできる、赤字は3年間繰越OKなど、数々のメリットがあります。白色申告にはこのような特典はありません。
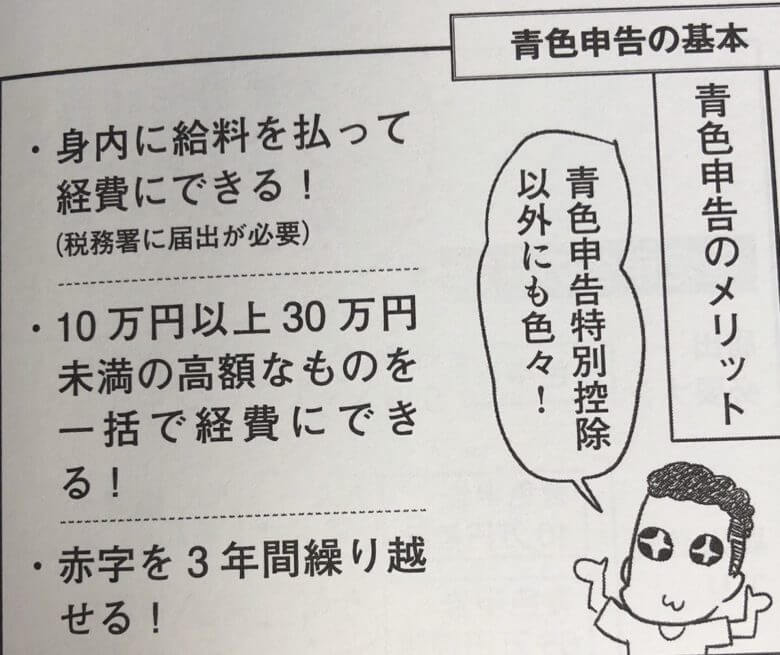
ただし、65万円の控除を受けるには、複式簿記で帳簿を作ったうえで、e-Taxで申告するか電子帳簿保存を行う必要があります(2020年分から。複式簿記でも紙で申告する場合は55万円)。複式簿記ができない場合は、10万円の控除しか受けられません。
こんなの無理と思われるかもしれませんが、最近の会計ソフトは簿記の知識がなくても複式簿記の帳簿が勝手に作成されます。
会計ソフトは有料ですが、65万円控除で得する税金の方がはるかに大きいですよ。
医療費控除、セルフメディケーション税制の利用
これは控除を増やす方法です。
みなさんは病院にかかった時の領収証(調剤薬局のものも含む)をとって置いていますか?
ご本人とご家族(同一生計の人)の医療費が年間10万円以上(収入によってはそれ以下でも可)あれば、「医療費控除」の適用ができます。
- 病院での診察、検査代
- 調剤薬局での薬代
- 病院までの交通費(公共交通機関。メモでOK。場合によっては(高熱で歩けない場合など)タクシーも可
- 市販薬の購入
- 整骨院や鍼灸院(自費診療もOK)
上記の領収証やレシートがあれば、それを合算して医療費控除にできます。
また、指定の市販薬を薬局で購入した場合、12,000円以上のレシートがあれば控除に適用できる「セルフメディケーション税制」を合わせて知っておきましょう。
ただ、これらはどちらか選択して利用するものなので、両方の控除を受けるということはできません。
医療費だけで10万円も使わない場合はセルフメディケーション税制を利用、入院したり通院が多かった年は医療費控除と考えておけばいいのではないでしょうか。
参考:知ってトクする セルフメディケーション税制|日本一般用医薬品連合会
小規模企業共済への加入をする
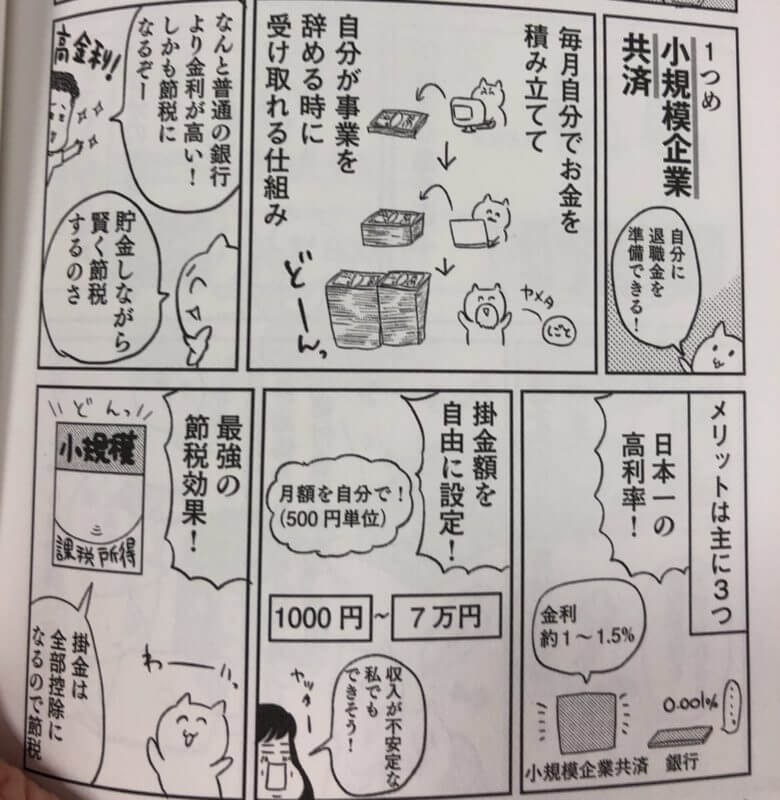
これは控除を増やすやり方です。
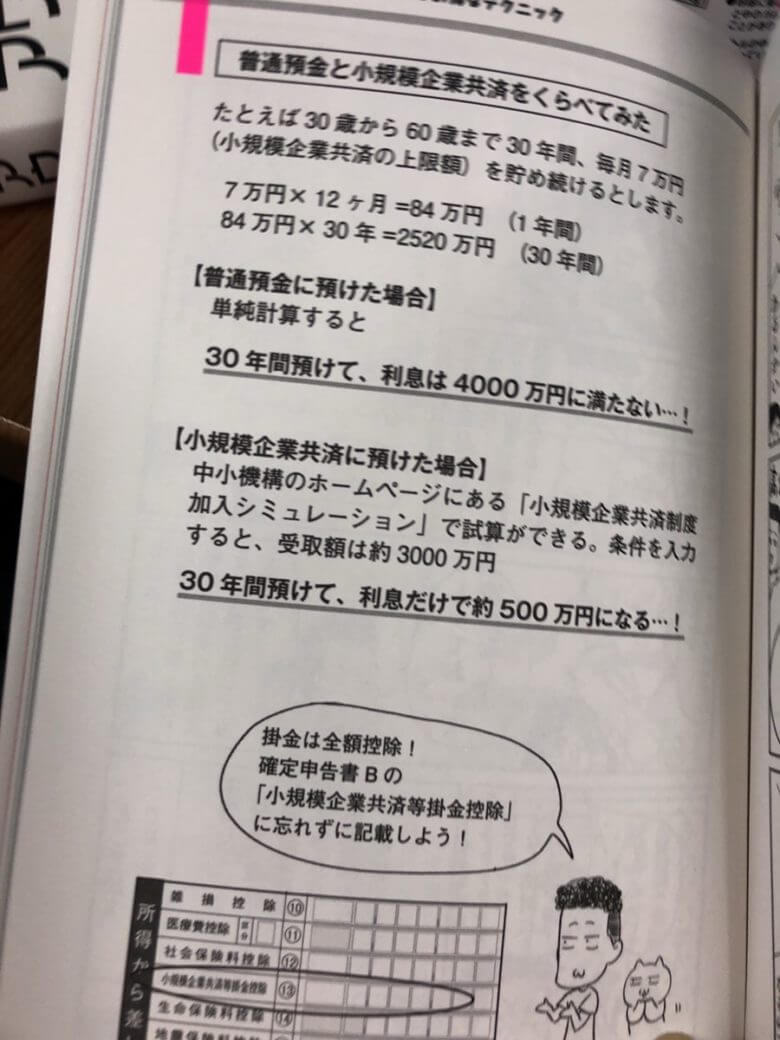
フリーランスは会社員ではないので退職金がありませんが、自分で積み立てて退職時に退職金、あるいは年金として受け取れる「小規模企業共済」という制度があります。
30万円毎年積み立てたと仮定します。
【収入-経費(A)】-【(A)に見合った税金】=残り(生活費)から30万円積み立てる小規模企業共済の場合
【収入-経費-30万円(A)】-【(A)に見合った税金】
このようになり、税金の算出根拠(課税所得)から30万円あらかじめ引くことができます。財形貯蓄などと似ている制度だとイメージして下さい。小規模企業共済に積み立てるほど、税金は減っていきます。
増額や減額もできるので(毎月1,000円~70,000円)、余力に応じて積立額を変えていくといいでしょう。
自分で年金を準備できるiDeCo(イデコ)に加入する
iDeCo(イデコ)は個人型確定拠出年金ともいいます。
国民の義務である「国民年金」 それとは別に、毎月自分が決めた額を積み立てていける年金のカタチ。それがiDeCo(イデコ)です。
掛け金は小規模企業共済と同じように控除となります。違いは、iDeCo(イデコ)が加入時に自分で金融商品を選べるということ。
投資信託・定期預金・保険などから自分で選んだ商品で運用するしくみです。
業界の健康保険に加入する
会社員の場合は、会社が加盟する健保組合の健康保険に加入しましたが、フリーランスは個人事業主ですから、基本的に「国民健康保険」になります。
国民健康保険は収入(所得)に応じて額が決まりますが、一般的に会社員が入る健康保険よりも割高です。
しかし、フリーランスの仕事内容によっては、業界やフリーの人向けの健保組合に入ることができるかもしれません。
例えば、作家や漫画家、作曲家、ライターなどが加入できる健保組合なら
というものがあります。
この組合に加入すると、保険料は所得にかかわらず定額になります(記事作成時点では組合員1人月額19,600円、家族1人月額10,300円。最新の保険料は組合の公式サイトで確認してください)。つまり、協会加盟の「日本漫画家協会」の会員であるマンガ家ならば、何億円稼ぐ売れっ子でも、毎月の保険料は定額なんです。これが国民健康保険ならば、毎月100万円近くになります。
逆に駆け出しのマンガ家やほぼフリーターに近い稼ぎのない人ならば、国民健康保険のほうが保険料が安くなります。
フリーランスの人は自分の業界に組合があっても加入は義務ではありません。
協会の健保組合か国民健康保険か比較して、お得な方に加入しましょう。
健康保険の見直しで、節税というか(保険料は税金ではないので)、固定の出費を抑えることができます。
ふるさと納税をする
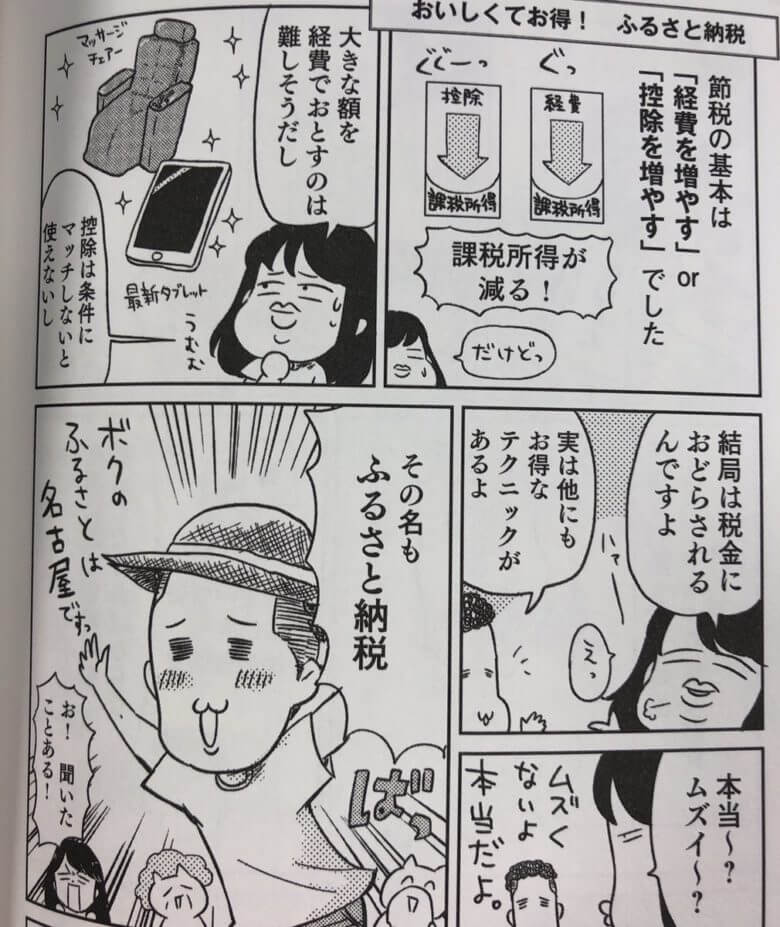
ふるさと納税は節税法だと勘違いされますが、税金自体は減りません。住民税の一部を、自分が住んでいる自治体以外に納税できるというものなのですが、「返礼品」と言って、その納めた自治体の特産品がプレゼントされることが多いです。
要は税金の一部を、モノとして取り返すという方法です。なお、2019年6月からは、返礼品は寄附額の3割以下の地場産品とするルールが設けられています。
ふるさと納税できる金額は収入で変わってきますが、とりあえずある程度返礼品という形で税金が戻ってくる形になっています。広義の「税金対策」になるのがふるさと納税です。
フリーランスと会社員の税金における違い
フリーランスは税金関係の手続きを自分でやらなくてはいけない
会社を辞めてフリーランスになると、これまで会社がやってくれた税金や年金、保険等の手続きも自分でやらなければならないのが最も大きな違いです。
会社員の場合、収入によって勝手に税金や年金などが天引きされてしまいますが、フリーランス、つまり自営業になれば、ご自身のやり方次第で節税(脱税ではない!)も可能になり、同じ収入でも会社員時代よりも税金が減るかもしれません。
| フリーランス | 会社員 | |
| 売上(事業所得) | 収入 | 給料(給与所得) |
| 自分で確定申告 | 税金の計算 | 会社が年末調整 |
| 自分で納付 | 納税 | 会社が納付 |
| 自分で全額負担 | 社会保険 | 会社が半分負担 |
| 全部自分で!! | 結論 | 会社におまかせ |
フリーランスと会社員の主な違いは「自分でするか」「会社がやってくれるか」なんですが
自分でやることになるため、知識がないと無駄に税金を払うことになるんです。
だからこそ、税金の知識は必要不可欠なんです。
税金を支払うということは売上がある証拠。確定申告は自分の身分を証明するためのものとも言えるんですよ。
会社員は税金の計算を会社がやってくれた
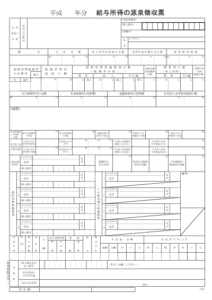
フリーランスの方も会社員時代はこのような源泉徴収票を会社から受け取っていたのではないでしょうか?
年度途中でフリーランスに転向した方は以下の記事も参考にして下さい。
1月から12月までの間に会社から支払われた金額。(引かれる前)
・給与所得控除後の金額
支払い金額から社会保険など一定の額を控除した金額
・所得控除の額の合計額
年金や生命保険料、健康保険料、厚生年金・雇用保険などの合計額
・源泉徴収税額
給与・控除など年間を通した額を集計して最終的にはじき出された所得税の額
・控除対象配偶者・扶養親族
扶養している家族について
会社員時代はこれらをすべて会社が処理してくれていたわけです。いかに会社に守られていたかがわかりますね。
しかし、これらの計算を自分でやる必要があるので、慣れるまでは非常に大変です。
フリーランスが支払う税金の種類
まず、フリーランスが支払わなければならない税金などの種類をまとめてみました。
所得税
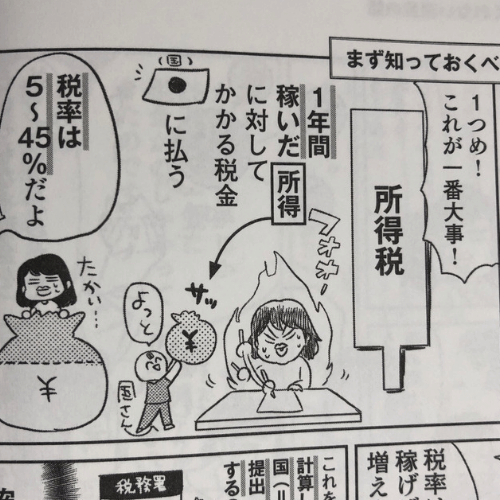
国税です。毎年行う確定申告によって金額が決まります。個人の所得に対して課される税金です。
累進課税制度を採っていて、所得、収入が多いほど税率が上がります。5%~45%の7段階になっていて、この税率を低いところにいかに抑えられるかが税金対策になります。
なお、現在は所得税にプラスして「所得税×2.1%」の「復興特別所得税」(東日本大震災の復興財源にする)が加算されています。
住民税
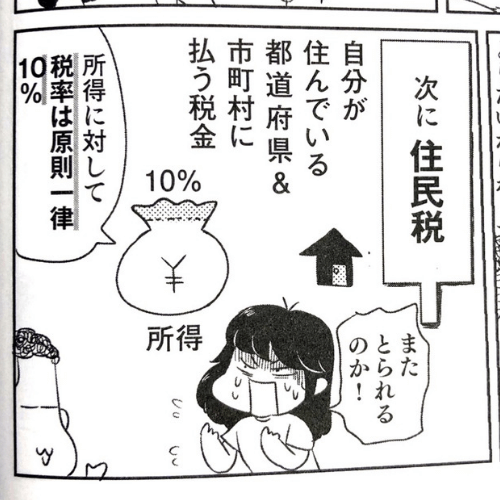
みなさんが住んでいる自治体の住民サービスのため、自治体に支払う税金です。確定申告を行うと書類が自動的に自治体に回り、後日振り込みの依頼が来るはずです。税率はどんな人でも10%です。
個人事業税
個人が行っている事業にかかる税金(地方税)です。「事業主控除」が年間290万円あるので、確定申告の際に「事業所得」が290万円以下の人には1円も税金がかかりません。人によっては払ったことがない人もいます。
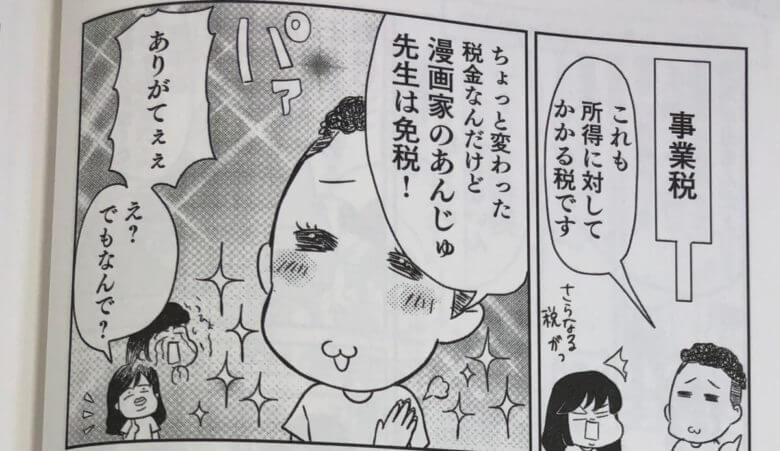
どうしてあんじゅ先生が免税なのか?
それは、職種によって税率が変わるからです。
【事業税がかからない職種の例】
・文筆業や漫画家、画家、音楽家などの芸術系
・野球やサッカーなどスポーツの選手
・その他、職種の分類ができないもの
あんじゅ先生のような漫画家や文筆家、音楽家などは「芸術」とみなされて免税になるんですね。
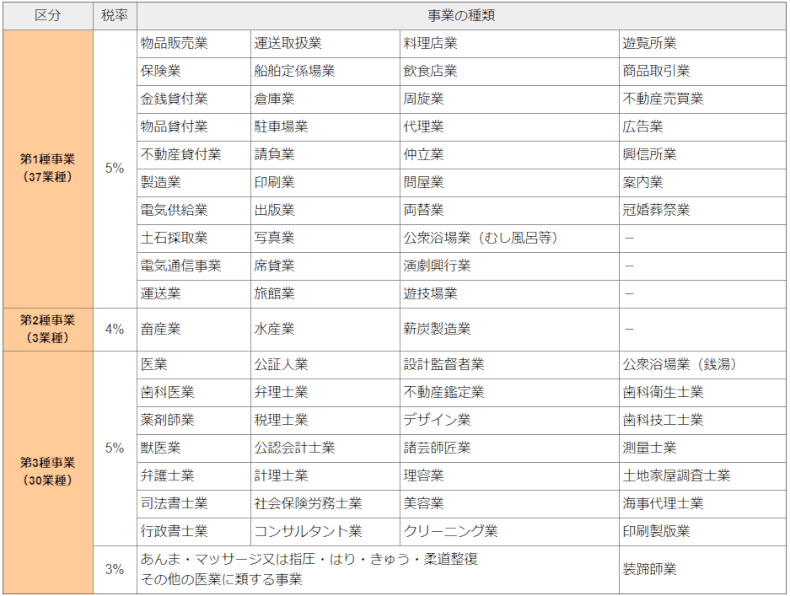
この他にも職種別の税率はこんな感じです。
法定業種と税率
引用元: 東京都主税局サイトより引用
お気づきですか?
よく見ると職種の分け方があいまいで微妙なんです。
あんじゅ先生は漫画家だから「画家」とみなされて非課税。
でも、よく似た職種なのにデザイン業は5%も課税されるのか…。
この他にも、例えばブログを運営してアフィリエイトをしていると「広告業」とみなされて5%の課税対象。しかし、「ライター」として申告すれば文筆業で非課税になる可能性も。
言ってみれば「どう申告するか」が節税のポイントということなんです。
申告する時に自分の職業をどう位置づけるかでも、税金は大きく変わってくるんだね。
消費税
詳しく書くと長くなるので、要点だけ書きます。年間の売り上げが1000万円を超えると消費税を納付する義務があります。
しかし、売り上げ1000万円以下であれば、原則として消費税の納付義務はありません。ただし、2023年10月に始まったインボイス制度で「適格請求書発行事業者」に登録すると、売り上げが1000万円以下でも消費税の申告・納付が必要になります。実際にフリーランスだと、消費税を支払うくらいの売り上げをしている人は多くないかもしれませんね。
| 所得税 | 住民税 | 事業税 | 消費税 | |
| 税金の行き先 | 国 | 地方自治体 | 地方自治体 | 国・地方自治体 |
| 税率 | 5~45%
(累進課税) |
税率一律10% | 0~5%
(職種別) |
前々年の売上が1000万円を超えた場合に計算 |
| 税金計算 | 自分で計算して税務署に確定申告 | 確定申告をもとに自治体が計算(通知が来る) | 確定申告をもとに自治体が計算(通知が来る) | 自分で計算して税務署に確定申告 |
| 納付期限 | 翌年3月15日 | 翌年6・8・10月、翌々年1月(4回払い) | 翌年8・11月
(2回払い) |
翌年3月31日 |
この他に支払う必要のあるお金は下記のようなものがあります。
健康保険
完全にフリーだと、市町村が運営する「国民健康保険」に加入しますが、業界団体が運営する保険(協会健保)に加入することができるかもしれません。加入する健保によって保険料が変わりますので、国民健康保険よりも安い協会健保に加入できるなら、そちらへの加入も考えます。
会社員ではありませんから、会社が半額(以上)を折半することもありません。
国民年金
年金も自分で支払います。会社化していないのであれば、国民年金を支払わなければなりません(会社を設立すれば厚生年金)。こちらも、会社員ではないので補助もなく、かといって国民年金だけでは老後を暮らせるだけの積み立てはできないかもしれません。「国民年金基金」(国民年金の上乗せ部分)に加入する方法もあります。
印紙税
契約書や領収書など作成する際に入りつける印紙代です。文書にかかる流通税です。
フリーランスと会社員の税金算出公式
払うべき税金等を知っていただいたうえで、フリーランスと会社員では税金の算出根拠の何が違うのか、所得税を例に見ていきましょう。
【(給与収入(額面)-給与所得控除)-保険料控除等-(扶養控除、障害者控除、医療費控除等)-基礎控除】×所得税率※給与所得控除は額面給与の額に応じて、65万円~220万円になります。給与所得控除は「会社員ならばこのくらい経費が掛かるでしょ」とあらかじめざっくり勝手に計算されるというものです。<フリーランス>
【(収入(売上)-必要経費-青色申告特別控除(している人))-保険料控除等-(扶養控除、障害者控除、医療費控除等)-基礎控除】×所得税率
青色申告特別控除は65万円・55万円・10万円のいずれかです。この計算式からわかりますが「必要経費」が増えれば、税金の算出根拠(課税所得)が減ります。つまり、いかに様々な支出を経費にできるかがポイントです。経費は自分で領収書をもらって、それをまとめて簿記をする必要があります。
実際にどのくらい会社員とフリーランスで税金が異なるのか、あるデザイナーの例を見てみましょう。かなり簡単にしています(記事作成時点の税制による試算です。現在は基礎控除・給与所得控除・青色申告特別控除の要件などが変わっているため、実際の税額は異なります)。
税金シミュレーション・会社員デザイナーのAさん(独身)
年収520万円 社会保障費75万円
給与収入 5,200,000
給与所得控除 1,580,000
給与所得金額 3,620,000
総所得金額 3,620,000
社会保険料控除 750,000
基礎控除(所得税) 380,000
基礎控除(住民税) 330,000
所得税・復興特別税 154,600
住民税 256,500
_____________________________
税金 411,100円
税金シミュレーション・フリーランスデザイナーのBさん(独身)
年収520万円 必要経費150万円 国民健康保険料39万円 国民年金36万円
事業収入 5,200,000
必要経費 1,500,000
青色申告特別控除 650,000
事業所得金額 3,050,000
総所得金額 3,050,000
社会保険料控除 750,000
基礎控除(所得税) 380,000
基礎控除(住民税) 330,000
所得税・復興特別税 98,000
住民税 194,500
_____________________________
税金 292,500円
収入は同じでも、フリーランスのほうが税金が少なく、得のように見えます。ただし、厚生年金へ加入できないことなどもあり、会社も折半してくれないので(会社員の方が会社折半分年金を多く納付している)、将来的には会社員の方がいいという見方もあります。
ただ、目先の税金を考えた場合、フリーランスの方が
・必要経費の計上
・青色申告特別控除
によって会社員よりも節税ができます。
フリーランスの場合、自分でどこまで税金対策ができるかが重要です。できない人は多くの税金を取られて損しまいますので、お金の知識を身に着けて賢く節税しましょう!
フリーランスの税金対策7選まとめ
以上、フリーランスの方の税金対策について述べさせていただきました。
同じ収入でも何もしなければ会社員よりも多くの税金を払うことになりますが、上手に、適法に(ここ大事!)節税すれば、確実に税金を源泉徴収される会社員よりも、結果的に得することになります。
自分ができる余地が大きいのが、フリーランスのメリットでもありデメリットでもあると意識してください。
フリーランスの税金対策7選
- 1.自宅等の生活費を一部経費として計上する
- 2.青色申告の届け出をする
- 3.医療費控除、セルフメディケーション税制の利用
- 4.小規模企業共済への加入
- 5.自分で年金を準備できるiDeCo(イデコ)
- 6.業界の健康保険に加入する
- 7.ふるさと納税をする
※参考文献:「お金のこと何もわからないままフリーランスになっちゃいましたが税金で損しない方法を教えてください!」税理士:大河内薫
漫画家:若林杏樹